Araç Değer Kaybı Tazminatı
Kazadan sonra onarılan aracın piyasa değerindeki düşüş: kimler isteyebilir, değer kaybı oluşmayan durumlar, Anayasa Mahkemesi kararlarından sonra hesap yöntemi, sigortaya başvuru, tahkim ve dava, faiz ve zamanaşımı.
Kısaca
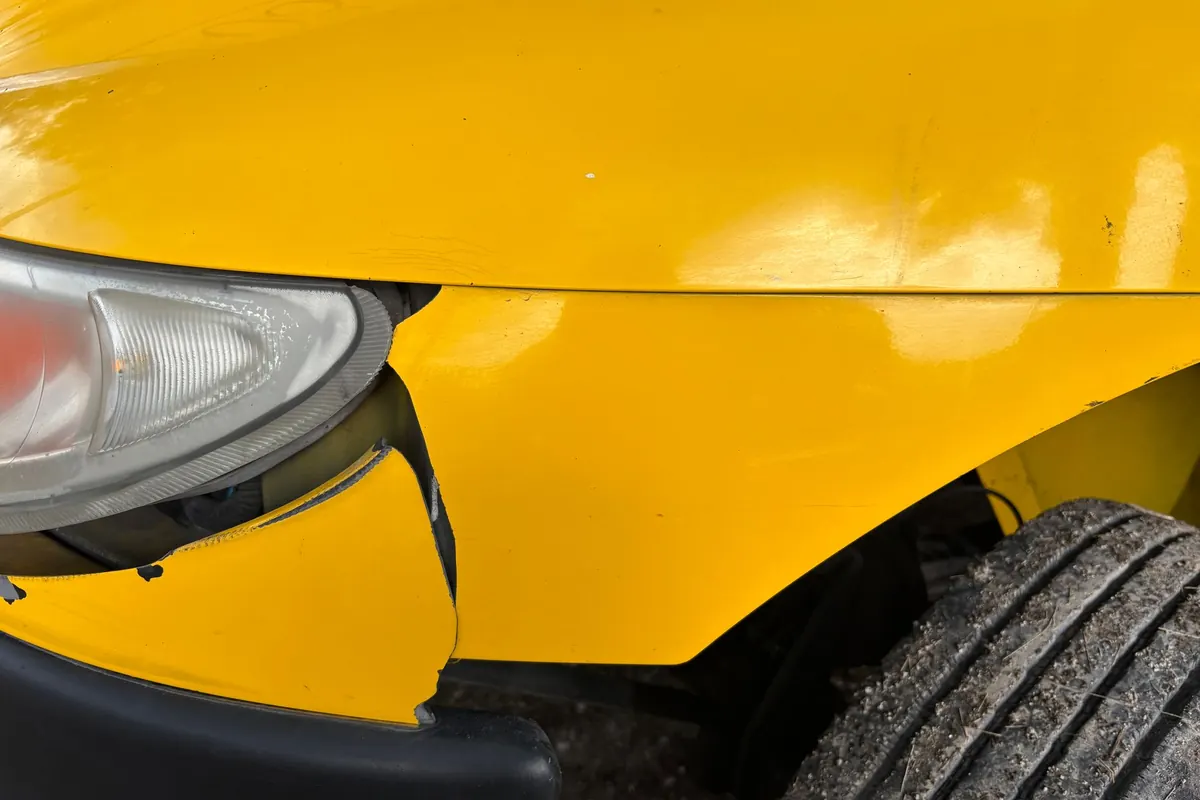
- Değer kaybı, kazadan sonra usulüne uygun onarılan aracın ikinci el piyasa değerinde ortaya çıkan düşüştür.
- Talep, karşı aracın trafik sigortasına ve kusurlu sürücü ile işletene yöneltilir; tutar karşı tarafın kusuru oranında istenir.
- Pert (ağır hasarlı) kaydı alan veya hurdaya ayrılan araçlar için değer kaybı trafik sigortasından istenemez.
- Talep, kazadan ve sorumlunun öğrenilmesinden itibaren iki yıl içinde ileri sürülmelidir.
Kaza sonrası aracınız en iyi serviste, orijinal parçalarla onarılmış olsa bile, satmak istediğinizde alıcıların ilk sorusu hasar kaydı olur. Hasar kaydı bulunan bir araç, aynı model ve kilometredeki hasarsız bir araçtan daha düşük fiyata satılır. Bu fark “değer kaybı” olarak adlandırılır ve kusurlu tarafın sigortasından istenebilir.
Değer kaybı nedir?
Değer kaybı; aracın kaza tarihindeki hasarsız ikinci el piyasa değeri ile usulüne uygun onarıldıktan sonraki piyasa değeri arasındaki farktır. Onarım bedelinden ayrı bir zarar kalemidir: onarım, aracın teknik olarak eski hâline getirilmesini sağlar; değer kaybı ise hasar geçmişinin piyasada yarattığı fiyat düşüşünü karşılar.
Kimler isteyebilir?
- Kaza tarihinde aracın maliki olan kişi değer kaybını isteyebilir; araç daha sonra satılmış olsa da hak, kaza tarihindeki malike aittir.
- Talep, kazada kusurlu olan karşı aracın trafik sigortacısına, sürücüsüne ve işletenine yöneltilir.
- Karşı taraf kusurunun oranı kadar değer kaybı istenebilir; kazada tam kusurlu olan araç sahibi değer kaybı isteyemez.
Değer kaybı oluşmayan ya da azalan durumlar
Hasar nedeniyle trafikten çekilen veya hurdaya ayrılan araçlar için değer kaybı trafik sigortasından istenemez; bu durumda aracın rayiç değeri ile sovtaj farkı talep edilir.
Aynı parçada daha önce hasar kaydı varsa o parça için yeniden değer kaybı oluşmayabilir ya da daha düşük hesaplanır.
Tampon, far ve benzeri sökülüp takılabilen plastik aksamın değişimi kural olarak önemli bir değer kaybı yaratmaz.
Çok yaşlı ve yüksek kilometreli araçlarda değer kaybı oranı düşer.
Anayasa Mahkemesi kararlarından sonra hesap yöntemi
Sigorta şirketleri uzun süre değer kaybını, Zorunlu Mali Sorumluluk Sigortası Genel Şartlarındaki formüle göre hesaplıyordu. Anayasa Mahkemesi 2020’de genel şartlara yapılan atfı, 2022’de ise 2021’de kanuna eklenen ve değer kaybının genel şartlarda belirlenen esaslara göre hesaplanmasını öngören hükmü iptal etti. Bu kararlar sonucunda değer kaybı, genel şartlardaki formüle bağlı olmaksızın, aracın gerçek piyasa koşullarına göre bilirkişi tarafından belirlenir.
Bilirkişi değerlendirmesinde şu hususlar dikkate alınır:
- Aracın markası, modeli, yaşı, kilometresi ve kaza öncesi genel durumu,
- Hasarın yeri ve büyüklüğü; değişen ve onarılan parçalar, boya işlemleri,
- Onarımın orijinal parçayla ve usulüne uygun yapılıp yapılmadığı,
- Aracın önceki hasar kayıtları ve kaza tarihindeki ikinci el piyasa koşulları.
Örnek hesap
Kusur oranına göre değer kaybıKaza öncesi hasarsız piyasa değeri 1.450.000 TL olan bir otomobil, karşı aracın %75 kusurlu olduğu bir kazada hasar görüyor. Bilirkişi, onarımdan sonraki piyasa değerini 1.340.000 TL olarak belirliyor.
- Kaza öncesi piyasa değeri
- 1.450.000 TL
- Onarım sonrası piyasa değeri
- 1.340.000 TL
- Toplam değer kaybı
- 110.000 TL
- Karşı tarafın %75 kusuruna düşen kısım
- 82.500 TL
Karşı aracın trafik sigortasından istenebilecek değer kaybı: 82.500 TL (araç başına 400.000 TL’lik maddi zarar limiti içinde).
Trafik sigortasının karşılamadığı kalemler
2021’de yapılan değişiklikle gelir kaybı, kâr kaybı, iş durması ve kira mahrumiyeti gibi dolaylı zararlar zorunlu trafik sigortası kapsamı dışına çıkarıldı. Onarım süresince araç kiralama gideri ya da ticari aracın çalışamamasından doğan kazanç kaybı, sigortadan değil kusurlu sürücü ve işletenden istenir. Kasko poliçeleri ise genellikle değer kaybını karşılamaz; değer kaybı karşı tarafın trafik sigortasından talep edilir.
Başvuru adımları
- Belgeleri hazırlayınKaza tespit tutanağı veya polis tutanağı, ehliyet ve ruhsat fotokopileri, ekspertiz raporu, onarım faturası, hasar fotoğrafları ve banka bilgileri.
- Sigortacıya yazılı başvuruKarşı aracın trafik sigortacısına değer kaybı talebiyle yazılı başvuru yapın. Bu başvuru, dava ve tahkimden önce zorunludur.
- 15 gün bekleyinSigortacı 15 gün içinde yanıt vermezse ya da teklif yetersizse bir sonraki aşamaya geçin.
- Tahkim veya davaSigorta Tahkim Komisyonuna başvurabilir ya da arabuluculuk sürecinden sonra asliye ticaret mahkemesinde dava açabilirsiniz. Sürücü ve işletene karşı talepler asliye hukuk mahkemesinde görülür.
Değer kaybı uyuşmazlıklarının büyük bölümü, hızlı ve masrafı düşük olması nedeniyle Sigorta Tahkim Komisyonunda çözülür. Süreç ve ücretler için Sigorta Tahkim Komisyonu başvurusu yazımıza bakabilirsiniz.
Faiz ve zamanaşımı
- Sigortacı, gerekli belgelerin kendisine iletilmesinden itibaren sekiz iş günü içinde ödeme yapmazsa temerrüde düşer. Başvuru yapılmadan doğrudan dava açılamayacağından, faiz başlangıcı genellikle bu sürenin sonudur.
- Hususi araçlarda yasal faiz (2026 için yıllık %31), ticari araçlarda avans faizi talep edilir. Faiz hesaplayıcısı dönemsel oranlarla hesap yapar.
- Talep, zararın ve sorumlunun öğrenilmesinden itibaren iki yıl, her hâlde kazadan itibaren on yıl içinde zamanaşımına uğrar. Kazada biri yaralanmışsa ve fiil suç oluşturuyorsa daha uzun olan ceza zamanaşımı süresi uygulanır.
Örnek olay: düşük teklif ve tahkim
Örnek olay
Arkadan çarpma sonrası değer kaybıİki yaşındaki otomobile arkadan çarpılıyor; karşı araç tam kusurlu. Arka panel ve bagaj kapağı değişiyor. Sigorta şirketi, genel şartlardaki formüle göre 18.000 TL teklif ediyor.
- Başvuru
Karşı aracın trafik sigortacısına; tutanak, ekspertiz raporu, onarım faturası ve fotoğraflarla yazılı başvuru yapılıyor.
- Teklif
Şirketin teklifi kabul edilmiyor; benzer araçların hasarsız ve hasarlı ilan fiyatları derleniyor.
- Tahkim
Sigorta Tahkim Komisyonuna başvuruluyor; başvuru ücreti tutara göre yatırılıyor.
- Bilirkişi
Bilirkişi, değişen parçaların niteliğini ve aracın yaşını dikkate alarak gerçek piyasa koşullarına göre değer kaybını belirliyor.
- Karar
Hakem, bilirkişinin belirlediği değer kaybına ve sekiz iş günlük sürenin sonundan itibaren faize hükmediyor; başvuru ücreti şirkete yükletiliyor.
Ders: Genel şartlardaki formüle dayanan teklifler, Anayasa Mahkemesi kararlarından sonra bağlayıcı değildir; gerçek piyasa değerine göre hesap istenebilir.
Sık yapılan hatalar
- Onarımı belgelememek. Ekspertiz raporu, değişen parça listesi ve fatura olmadan değer kaybının ispatı zorlaşır.
- Kaza tespit tutanağını eksik doldurmak. Kroki ve kusur bilgisi eksik tutanak, kusur oranı tartışması doğurur.
- Düşük teklifi değerlendirmeden kabul etmek. Teklif kabul edilip ödeme alınırken imzalanan belgeler, kalan zarar için tartışma yaratabilir.
- İki yıllık süreyi gözden kaçırmak. Zararın ve sorumlunun öğrenilmesinden itibaren iki yıl içinde talep edilmeyen değer kaybı zamanaşımına uğrar.
Sık sorulan sorular
Aracımı sattım; değer kaybı isteyebilir miyim?
Evet. Değer kaybı hakkı kaza tarihindeki malike aittir. Aracın satılmış olması hakkı ortadan kaldırmaz; satış bedeli ise değer kaybının ispatında bir veri olarak kullanılabilir.
Kendi kaskomdan değer kaybı alabilir miyim?
Kasko poliçeleri genellikle değer kaybını teminat dışında tutar. Değer kaybı, kusurlu karşı aracın trafik sigortasından istenir.
Sigorta şirketinin teklifi düşük; ne yapmalıyım?
Teklifi kabul etmeden önce bağımsız bir ekspertizle piyasa değerini belirleyebilir, ardından Sigorta Tahkim Komisyonuna başvurabilirsiniz. Tahkimde değerlendirme genel şartlardaki formülle değil, gerçek piyasa koşullarıyla yapılır.
Kusur oranına itiraz edebilir miyim?
Evet. Kaza tespit tutanağındaki kusur değerlendirmesi kesin değildir; tahkimde veya davada trafik bilirkişisi kusur oranlarını yeniden belirler.
Onarım bitmeden değer kaybı başvurusu yapabilir miyim?
Değer kaybı, onarımın kapsamı belli olduktan sonra doğru belirlenebilir. Bu nedenle başvuru onarım tamamlandıktan sonra, ekspertiz raporu ve onarım faturasıyla yapılmalıdır.
Başvuru belgelerinizi hazırlayalım; sigorta ve tahkim sürecini birlikte yürütelim.
Dayanak: 2918 sayılı KTK m. 85, 90, 92 (7327 sayılı Kanunla eklenen k ve l bentleri), 97, 99, 109; 5684 sayılı Sigortacılık Kanunu m. 30; 6102 sayılı TTK m. 5/A; Anayasa Mahkemesinin E. 2019/40, K. 2020/40 ve E. 2021/82, K. 2022/167 sayılı kararları.
Bu yazı 25 Ekim 2026 tarihindeki mevzuata göre genel bilgilendirme amacıyla hazırlanmıştır. Her dosyanın koşulları farklıdır; karar vermeden önce bir avukata danışmanızı öneririz.