Sigorta Hukuku
Araç Değer Kaybı Tazminatı
Kazadan sonra onarılan aracın piyasa değerindeki düşüş: kimler isteyebilir, değer kaybı oluşmayan durumlar, Anayasa Mahkemesi kararlarından sonra hesap yöntemi, sigortaya başvuru, tahkim…
Oruç Reis Mah. Tekstilkent Cad. No: 12B, Koza Plaza A Blok Kat: 32 Büro: 324, 34235 Esenler / İstanbul
Uzmanlık alanı
Zorunlu trafik, kasko, konut, sağlık ve hayat sigortalarından doğan uyuşmazlıklarda şirket başvurusu, Sigorta Tahkim Komisyonu ve dava süreçleri.
Sigorta, zararın ortaya çıktığı anda güvence vermek için vardır; ancak uygulamada eksik ödeme, geciken ekspertiz ve gerekçesiz retler sık görülür. Sigorta hukuku alanında; zarar görenlerin ve sigortalıların haklarını sigorta şirketlerine karşı, başvurudan tahsilata kadar takip ediyoruz.
Zorunlu trafik sigortası kapsamındaki taleplerde, dava açmadan ya da Sigorta Tahkim Komisyonuna gitmeden önce sigorta şirketine yazılı başvuru yapılması zorunludur. Şirket on beş gün içinde yanıt vermezse veya yanıt yetersiz kalırsa diğer yollara geçilebilir.
Başvuruya kaza tespit tutanağı, ehliyet ve ruhsat örnekleri, fotoğraflar, ekspertiz ve tamir faturaları, yaralanmalarda sağlık raporları ve maluliyet raporu, ölüm hâlinde ise mirasçılık belgesi ve gelir belgeleri eklenmelidir. Eksik belge, sürenin başlamasını geciktirir.
Kasko ve konut sigortası gibi isteğe bağlı sigortalarda poliçe genel şartları ve özel şartlar belirleyicidir. Hasar ihbarını gecikmeden yapın; genel şartlarda öngörülen ihbar süresine uyulmaması tazminattan indirime yol açabilir.
Sigorta Tahkim Komisyonu, sigorta şirketiyle sigortalı ya da zarar gören arasındaki uyuşmazlıkları hakemler aracılığıyla çözen bir kurumdur. Komisyon, mahkemelere göre çok daha kısa sürede sonuç verir; başvuru için şirkete yazılı başvuru yapılmış ve olumsuz ya da yetersiz yanıt alınmış olması gerekir.
Ayrıntılı rehber: Sigorta Tahkim Komisyonu başvurusu.
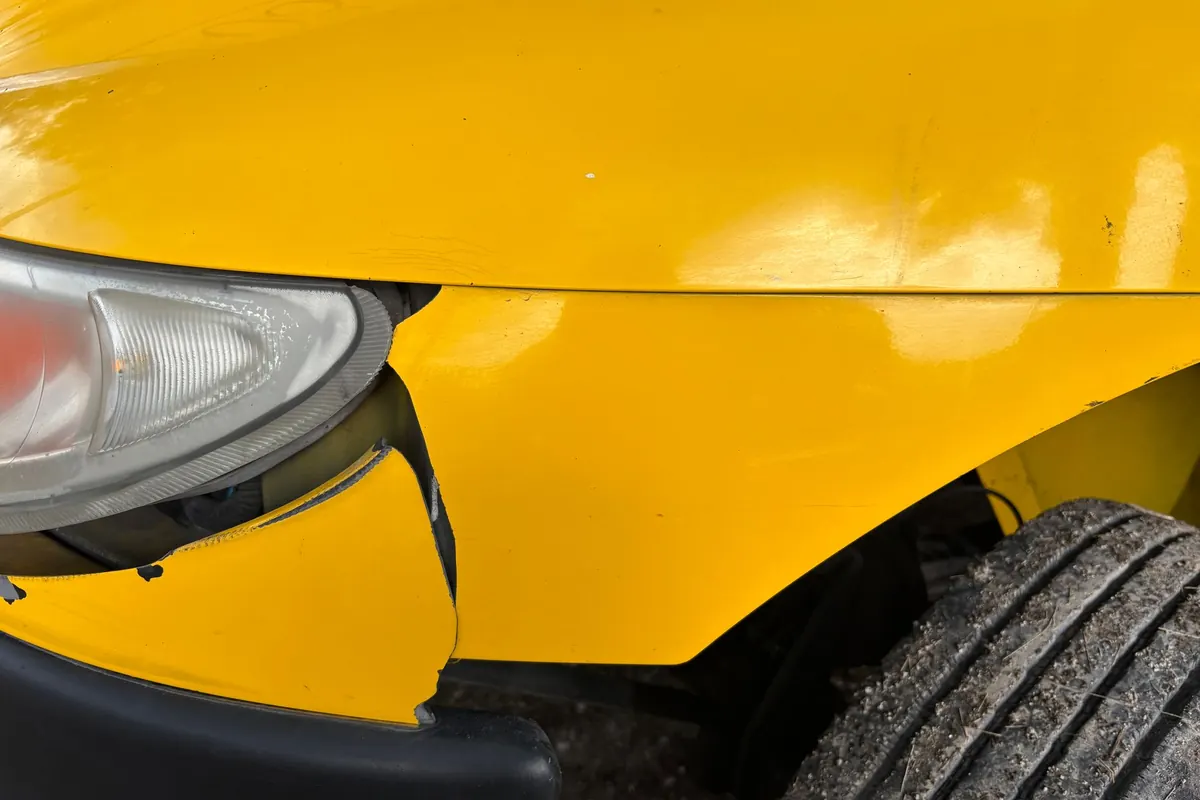
Kazada hasar gören bir araç tamir edilse bile ikinci el piyasasında değer kaybeder. Bu kayıp, kusurlu aracın zorunlu trafik sigortasından ve sürücü ile işletenden istenebilir. Değer kaybı; aracın yaşı, kilometresi, hasarın büyüklüğü ve değişen parçalar dikkate alınarak, piyasa değeri esas alınıp bilirkişi tarafından hesaplanır.
Anayasa Mahkemesi, değer kaybının genel şartlardaki formülle sınırlandırılmasını iptal ettiği için, mahkemeler gerçek piyasa değeri kaybını esas almaktadır. Ayrıntılı rehber: Araç değer kaybı tazminatı.
Kasko şirketlerinin en sık ileri sürdüğü ret gerekçeleri; alkollü araç kullanma, ehliyetsizlik, poliçe kapsamı dışında kullanım (ticari kullanım gibi), beyan yükümlülüğünün ihlali ve rizikonun kasten gerçekleştirilmesidir. Bu gerekçelerin her birinin, zararla illiyet bağı içinde olup olmadığı ayrıca değerlendirilmelidir; örneğin alkolün kazaya etkisi ispatlanmadıkça tazminat reddedilemez.
Ağır hasarlı (pert) araçlarda aracın rayiç değeri, sovtaj (hurda) bedeli ve muafiyet oranları tazminat miktarını belirler. Rayiç değerin düşük belirlenmesi hâlinde bağımsız bir ekspertiz ve tahkim ya da dava yoluyla fark istenebilir.
Sigorta şirketi, zarar görene ödediği tazminatı belirli hâllerde sigortalısına rücu edebilir: alkollü araç kullanma, ehliyetsizlik, kazanın kasıtlı olarak yapılması ya da aracın çalıntı olması gibi. Sosyal Güvenlik Kurumu da iş kazası ve trafik kazalarında yaptığı ödemeleri kusurlu kişilere rücu eder.
Rücu taleplerinde; şirketin ödemesinin gerçek zarara uygun olup olmadığı, kusur oranları, zamanaşımı ve poliçedeki rücu şartlarının geçerliliği incelenir. Rücu ihbarnamesi aldıysanız ödeme yapmadan önce talebin dayanağını inceletmeniz önerilir.
Özel sağlık sigortalarında ön hastalık (mevcut hastalık) istisnası, bekleme süreleri ve limitler; hayat sigortalarında ise beyan yükümlülüğü ve intihar istisnası en çok tartışılan konulardır. Sigortacı, sözleşme öncesinde sorduğu bir soruya verilen yanlış cevaba dayanarak ödemeyi reddedebilir; ancak sorulmayan bir hususun bildirilmemesi kural olarak sigortalının aleyhine sonuç doğurmaz.
Kredi bağlantılı hayat sigortalarında, kredinin erken kapanması hâlinde kullanılmayan süreye ait primin iadesi de istenebilir.
İbranamenin kapsamı ve ödemenin gerçek zararı karşılayıp karşılamadığı belirleyicidir. Yargıtay uygulamasında, gerçek zararın çok altında kalan ödemeler karşılığında alınan ibranameler makbuz hükmünde sayılabilmekte ve fark talebi mümkün olabilmektedir.
Zorunlu trafik sigortası taleplerinde zamanaşımı, zararın ve sorumlunun öğrenilmesinden itibaren iki yıl, her hâlde kazadan itibaren on yıldır (KTK m. 109). Fiil suç oluşturuyorsa ceza zamanaşımı süresi uygulanır.
Kusursuzsanız karşı tarafın zorunlu trafik sigortasına başvurabilirsiniz; kaskonuz varsa kasko şirketiniz de hasarı ödeyip karşı tarafa rücu edebilir. Değer kaybı ise kasko kapsamında değildir; karşı tarafın trafik sigortasından istenir.
Poliçeyi ve şirketin yanıtını birlikte inceleyelim; tahkim mi dava mı, doğru yolu seçelim.
Dayanak: 2918 sayılı Karayolları Trafik Kanunu m. 85–111; 5684 sayılı Sigortacılık Kanunu m. 30; 6102 sayılı Türk Ticaret Kanunu m. 1401–1520; Karayolları Motorlu Araçlar Zorunlu Mali Sorumluluk Sigortası Genel Şartları.
Rehber yazılar
Sigorta Hukuku
Kazadan sonra onarılan aracın piyasa değerindeki düşüş: kimler isteyebilir, değer kaybı oluşmayan durumlar, Anayasa Mahkemesi kararlarından sonra hesap yöntemi, sigortaya başvuru, tahkim…
Sigorta Hukuku
Sigorta şirketiyle uyuşmazlıkta tahkim yolu: kimler başvurabilir, ön başvuru şartı, 2026 başvuru ücretleri ve parasal sınırlar, hakem ve heyet, dört aylık karar…
AsistanKonu, makale ya da araç arayın; Yol Gösterici ile ilk adımları görün
Yol GöstericiSaran & Ceran · birkaç soruda ilk adımlar
Genel bilgilendirmedir; dosyanıza özgü hukuki görüş yerine geçmez. Yanıtlarınız kaydedilmez.